Domain auszeit-im-kloster.de kaufen?
Wir ziehen mit dem Projekt
auszeit-im-kloster.de um.
Sind Sie am Kauf der Domain
auszeit-im-kloster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auszeit-im-kloster.de kaufen?
Ist eine Auszeit im Kloster kostenlos?
Eine Auszeit im Kloster ist in der Regel nicht kostenlos. Die Kosten variieren je nach Kloster und Art des Aufenthalts, können jedoch Unterkunft, Verpflegung und eventuelle Kursgebühren umfassen. Es ist ratsam, sich im Voraus über die genauen Kosten zu informieren. **
Kannst du eine Auszeit im buddhistischen Kloster empfehlen?
Ja, eine Auszeit im buddhistischen Kloster kann eine bereichernde Erfahrung sein. Es bietet die Möglichkeit, sich vom hektischen Alltag zu erholen, zur Ruhe zu kommen und sich auf spirituelle Praktiken wie Meditation und Achtsamkeit zu konzentrieren. Es ist jedoch wichtig, sich im Voraus über die Regeln und Erwartungen des Klosters zu informieren, um sicherzustellen, dass es den eigenen Bedürfnissen und Vorstellungen entspricht. **

Ähnliche Suchbegriffe für Variablen Kosten
Top-Angebote
Produkte zum Begriff Variablen Kosten:
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
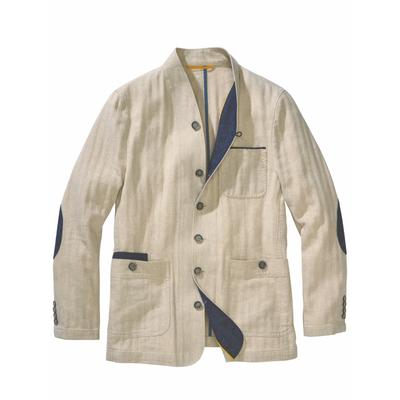
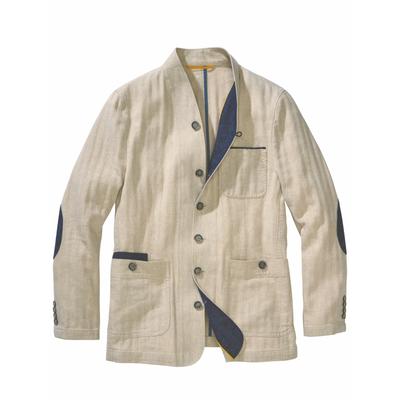
Auszeit-SakkoWenn Sie weder einem Plan noch einer Strategie oder höheren Anweisung folgen ... Genau für diese Augenblicke haben wir ein Sakko entwickelt. Es passt zu allem, worin einzig und allein Sie sich wohlfühlen: zu Shorts, zu Jeans, zu Chinos. Mit T-Shirt...229,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was zählt zu den variablen Kosten?
Was zählt zu den variablen Kosten? Variable Kosten sind Ausgaben, die sich direkt mit der Produktionsmenge oder dem Umsatz eines Unternehmens ändern. Dazu gehören beispielsweise Materialkosten, Arbeitskosten für zusätzliches Personal, Vertriebs- und Marketingkosten, sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge anfallen, variieren variable Kosten je nach Bedarf und Produktion. Unternehmen können ihre variablen Kosten senken, indem sie effizienter arbeiten, die Produktionsmenge optimieren oder günstigere Lieferanten wählen. **
-
Wie berechnet man die variablen Kosten?
Die variablen Kosten sind die Kosten, die sich direkt mit der Produktionsmenge verändern. Um die variablen Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die sich mit der Produktionsmenge ändern, wie z.B. Materialkosten, Arbeitskosten und Energiekosten. Anschließend werden diese variablen Kosten für jede produzierte Einheit berechnet, indem sie durch die Anzahl der produzierten Einheiten geteilt werden. Diese Kennzahl ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Unternehmens zu analysieren. Es ist wichtig, die variablen Kosten genau zu berechnen, um fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Effizienzsteigerungen treffen zu können. **
-
Was ist der Unterschied zwischen fixen Kosten und variablen Kosten?
Feste Kosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen eines Unternehmens anfallen, wie beispielsweise Miete oder Gehälter. Variable Kosten hingegen ändern sich in Abhängigkeit von der Produktionsmenge oder dem Verkaufsvolumen, wie beispielsweise Rohstoffkosten oder Vertriebsprovisionen. Der Unterschied liegt also darin, dass feste Kosten konstant bleiben, während variable Kosten schwanken können. **
-
Welche Vorteile bietet die Verwendung von variablen Kosten im Vergleich zu fixen Kosten?
Die Verwendung von variablen Kosten ermöglicht es Unternehmen, flexibel auf Änderungen in der Nachfrage zu reagieren. Sie helfen, die Rentabilität zu verbessern, da sie nur bei tatsächlicher Nutzung anfallen. Zudem ermöglichen sie eine bessere Kontrolle über die Kostenstruktur und eine effizientere Ressourcennutzung. **

Was zählt alles zu den variablen Kosten?
Zu den variablen Kosten zählen alle Ausgaben, die sich direkt mit der Menge der produzierten Güter oder Dienstleistungen verändern. Dazu gehören beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Energiekosten oder Vertriebskosten. Variable Kosten steigen oder sinken entsprechend der Produktionsmenge, da sie direkt mit der Produktion in Verbindung stehen. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. Unternehmen müssen die variablen Kosten im Auge behalten, um ihre Rentabilität und Wettbewerbsfähigkeit zu gewährleisten. **
Wie berechnet man die gesamten variablen Kosten?
Die Gesamtkosten setzen sich aus den fixen und variablen Kosten zusammen. Um die Gesamtkosten zu berechnen, müssen die variablen Kosten ermittelt werden. Die variablen Kosten sind jene Kosten, die sich mit der Produktionsmenge verändern. Um sie zu berechnen, multipliziert man den variablen Kostensatz mit der Produktionsmenge. Der variable Kostensatz ergibt sich aus den variablen Kosten geteilt durch die produzierte Menge. Durch Multiplikation des variablen Kostensatzes mit der Gesamtproduktionsmenge erhält man die gesamten variablen Kosten. **
Top-Angebote
Produkte zum Begriff Variablen Kosten:
-
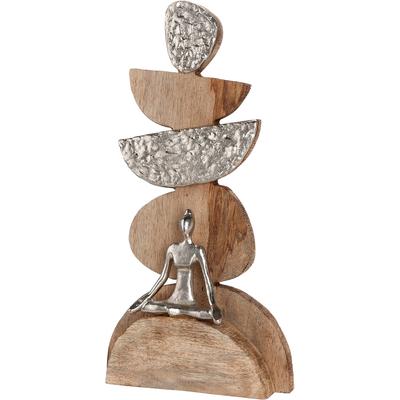
Skulptur GILDE "Skulptur Steindaube Achtsamzeit", braun (naturfarben), B:21,5cm H:41cm T:7,5cm, Mangoholz, Dekofiguren, Achtsamkeit Meditation Entschleunigung Auszeit BalanceDie Skulptur "Achtsamzeit" aus Mangoholz und Aluminium bringt mit ihrem Frauenmotiv eine ruhige, persönliche Note in die Dekoration. Der naturfarbene Holzton wirkt warm, während die silberfarbenen Akzente dem Design einen modernen Glanz geben. Ob im...74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Auszeit-SakkoWenn Sie weder einem Plan noch einer Strategie oder höheren Anweisung folgen ... Genau für diese Augenblicke haben wir ein Sakko entwickelt. Es passt zu allem, worin einzig und allein Sie sich wohlfühlen: zu Shorts, zu Jeans, zu Chinos. Mit T-Shirt...229,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auszeit-SakkoWenn Sie weder einem Plan noch einer Strategie oder höheren Anweisung folgen ... Genau für diese Augenblicke haben wir ein Sakko entwickelt. Es passt zu allem, worin einzig und allein Sie sich wohlfühlen: zu Shorts, zu Jeans, zu Chinos. Mit T-Shirt...229,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Auszeit im Kloster kostenlos?
Eine Auszeit im Kloster ist in der Regel nicht kostenlos. Die Kosten variieren je nach Kloster und Art des Aufenthalts, können jedoch Unterkunft, Verpflegung und eventuelle Kursgebühren umfassen. Es ist ratsam, sich im Voraus über die genauen Kosten zu informieren. **
-
Kannst du eine Auszeit im buddhistischen Kloster empfehlen?
Ja, eine Auszeit im buddhistischen Kloster kann eine bereichernde Erfahrung sein. Es bietet die Möglichkeit, sich vom hektischen Alltag zu erholen, zur Ruhe zu kommen und sich auf spirituelle Praktiken wie Meditation und Achtsamkeit zu konzentrieren. Es ist jedoch wichtig, sich im Voraus über die Regeln und Erwartungen des Klosters zu informieren, um sicherzustellen, dass es den eigenen Bedürfnissen und Vorstellungen entspricht. **
-
Was zählt zu den variablen Kosten?
Was zählt zu den variablen Kosten? Variable Kosten sind Ausgaben, die sich direkt mit der Produktionsmenge oder dem Umsatz eines Unternehmens ändern. Dazu gehören beispielsweise Materialkosten, Arbeitskosten für zusätzliches Personal, Vertriebs- und Marketingkosten, sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge anfallen, variieren variable Kosten je nach Bedarf und Produktion. Unternehmen können ihre variablen Kosten senken, indem sie effizienter arbeiten, die Produktionsmenge optimieren oder günstigere Lieferanten wählen. **
-
Wie berechnet man die variablen Kosten?
Die variablen Kosten sind die Kosten, die sich direkt mit der Produktionsmenge verändern. Um die variablen Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die sich mit der Produktionsmenge ändern, wie z.B. Materialkosten, Arbeitskosten und Energiekosten. Anschließend werden diese variablen Kosten für jede produzierte Einheit berechnet, indem sie durch die Anzahl der produzierten Einheiten geteilt werden. Diese Kennzahl ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Unternehmens zu analysieren. Es ist wichtig, die variablen Kosten genau zu berechnen, um fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Effizienzsteigerungen treffen zu können. **
Ähnliche Suchbegriffe für Variablen Kosten
-
Auszeit-SakkoWenn Sie weder einem Plan noch einer Strategie oder höheren Anweisung folgen ... Genau für diese Augenblicke haben wir ein Sakko entwickelt. Es passt zu allem, worin einzig und allein Sie sich wohlfühlen: zu Shorts, zu Jeans, zu Chinos. Mit T-Shirt...229,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen fixen Kosten und variablen Kosten?
Feste Kosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen eines Unternehmens anfallen, wie beispielsweise Miete oder Gehälter. Variable Kosten hingegen ändern sich in Abhängigkeit von der Produktionsmenge oder dem Verkaufsvolumen, wie beispielsweise Rohstoffkosten oder Vertriebsprovisionen. Der Unterschied liegt also darin, dass feste Kosten konstant bleiben, während variable Kosten schwanken können. **
-
Welche Vorteile bietet die Verwendung von variablen Kosten im Vergleich zu fixen Kosten?
Die Verwendung von variablen Kosten ermöglicht es Unternehmen, flexibel auf Änderungen in der Nachfrage zu reagieren. Sie helfen, die Rentabilität zu verbessern, da sie nur bei tatsächlicher Nutzung anfallen. Zudem ermöglichen sie eine bessere Kontrolle über die Kostenstruktur und eine effizientere Ressourcennutzung. **
-
Was zählt alles zu den variablen Kosten?
Zu den variablen Kosten zählen alle Ausgaben, die sich direkt mit der Menge der produzierten Güter oder Dienstleistungen verändern. Dazu gehören beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Energiekosten oder Vertriebskosten. Variable Kosten steigen oder sinken entsprechend der Produktionsmenge, da sie direkt mit der Produktion in Verbindung stehen. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. Unternehmen müssen die variablen Kosten im Auge behalten, um ihre Rentabilität und Wettbewerbsfähigkeit zu gewährleisten. **
-
Wie berechnet man die gesamten variablen Kosten?
Die Gesamtkosten setzen sich aus den fixen und variablen Kosten zusammen. Um die Gesamtkosten zu berechnen, müssen die variablen Kosten ermittelt werden. Die variablen Kosten sind jene Kosten, die sich mit der Produktionsmenge verändern. Um sie zu berechnen, multipliziert man den variablen Kostensatz mit der Produktionsmenge. Der variable Kostensatz ergibt sich aus den variablen Kosten geteilt durch die produzierte Menge. Durch Multiplikation des variablen Kostensatzes mit der Gesamtproduktionsmenge erhält man die gesamten variablen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.